Così si ottengono i risultati più soddisfacenti.
In oltre 30 anni di lavoro nel settore bancario e finanziario ho incontrato molte famiglie. La differenza tra chi raggiunge i propri obiettivi e chi no non è quasi mai una questione di quanto si guadagna: è una questione di metodo.
Il punto di partenza non sono i mercati finanziari. Siete voi. Le vostre esigenze attuali, i vostri obiettivi futuri, i vostri valori, tutto ciò che dà senso alla vita che avete costruito insieme e quella che volete ancora costruire per il vostro futuro. Il denaro è un mezzo per realizzare tutto questo, non un fine.
Le domanda giusta non è “quale rendimento ottengo?” ma “quale obiettivo posso raggiungere?”.
Non si tratta di vendere prodotti, acquistare gli investimenti migliori, come se fossero buoni o cattivi.
Si tratta invece di costruire un piano che abbia senso per la vostra vita, oggi e domani, per mezzo di strumenti finanziari che siano utili
Il processo si sviluppa in fasi chiare e trasparenti
Comprensione e condivisione delle esigenze presenti e potenziali: cosa funziona già bene, cosa manca, cosa preoccupa, quali sono i sogni che possono diventare progetti.
Analisi della situazione patrimoniale complessiva: liquidità, investimenti esistenti, coperture assicurative
Identificazione degli obiettivi di vita: breve, medio e lungo periodo
Costruzione di un piano personalizzato, articolato per aree di bisogno ed eventi di vita
Selezione degli strumenti più adatti: semplici, trasparenti, efficaci
Monitoraggio continuo e aggiornamento nel tempo degli strumenti, degli obiettivi e del percorso di vita
La gestione del patrimonio non è un tema riservato ai grandi patrimoni o agli esperti di borsa. È, prima di tutto, una questione di chiarezza: capire cosa si vuole, cosa si ha a disposizione, e infine, costruire un percorso coerente tra i due punti. Ogni famiglia accumula risorse nel tempo, a volte consapevolmente, a volte quasi per inerzia. Il conto corrente si riempie, ma il denaro fermo — specie in periodi di inflazione — perde valore ogni giorno che passa senza una destinazione precisa.
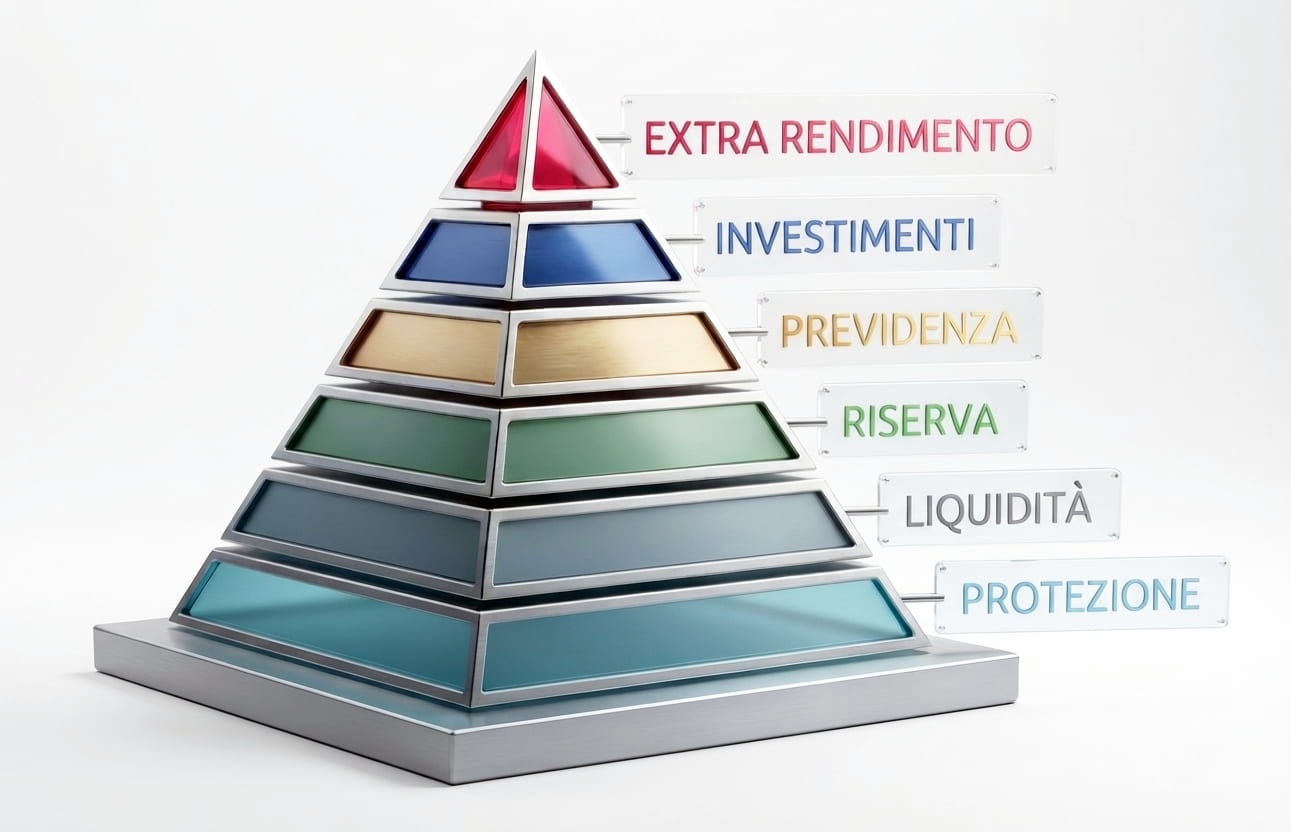
Ogni strumento selezionato e inserito nel portafoglio di investimento deve avere un motivo e derivare da una necessità presente oppure potenziale di vita. Per comprendere il quadro generale è utile suddividere il patrimonio in differenti livelli, ognuno con una funzione precisa, un orizzonte temporale, e un livello di rischio coerente con il suo scopo. Uno strumento semplice ma potente per visualizzare dove va ogni euro.
Polizze vita, invalidità, RC: la base che protegge tutto il resto
Somme prontamente disponibili per necessità quotidiane e piccoli imprevisti: conti correnti
Fondi a bassa volatilità per imprevisti ed emergenze.
Rischiano poco, guadagnano poco per proteggere il valore reale nel tempo.
Previdenza complementare e risparmio a lungo termine.
Obiettivo mantenimento dello stile di vita quando si è più fragili e il reddito diventa stabilità quotidiana.
Soluzioni con diverso obiettivo temporale, da 3 a 10 anni e più, con obiettivo di crescita del capitale. Il rapporto rischio/rendimento dipende dal tempo a disposizione.
Quota residuale ad alto rischio/potenziale per chi lo desidera. Sono le risorse che si è disposti a perdere.
Le idee astratte diventano chiare quando le vediamo applicate. Ecco due situazioni costruite per esemplificare il metodo — non su dati reali di singole persone, ma su strumenti concreti con storico verificabile. Gli esempi che trovate qui servono solo come esempio, benché presentino dati reali, di come si comportano diverse strategie di investimento nel tempo e come diventano utili a completare quella piramide di pianificazione patrimoniale.
Immaginate di voler mettere da parte una somma per avere un cuscinetto solido entro 3-5 anni. Non volete rischiare, ma nemmeno lasciare quei soldi fermi sul conto corrente a perdere valore, erosi nel loro valore reale dall’inflazione.
Una soluzione: un fondo obbligazionario a breve durata, investito prevalentemente in obbligazioni corporate con scadenze contenute (es. Bond HY Short Duration). Nei 10 anni dal 2016 al 2025 questo tipo di strumento ha reso circa +17,5% complessivo mantenendo una volatilità media del 2-4% annuo. I momenti di difficoltà ci sono stati (2022: -7,2%) ma il recupero è arrivato in tempi ragionevoli. Un profilo adatto a chi vuole più del conto corrente, senza perdere il sonno.
Supponiamo che abbiate una quota di risorse che non vi servirà nei prossimi 10 anni. Volete che lavori, accettando una certa variabilità nel percorso, per raggiungere un obiettivo ambizioso. Un fondo a tema tecnologico è un esempio di strumento con forte potenziale su orizzonti lunghi.
Una soluzione attuale: un fondo azionario tematico su settori con forte potenziale strutturale (es. Robotica tecnologia, intelligenza artificiale). Dal 2016 al 2025 questo tipo di investimento ha reso oltre +314% cumulato. Il percorso non è stato lineare: nel 2022 ha perso il -31,6%, per poi recuperare con +46,6% nel 2023. È uno strumento per chi ha pazienza e un orizzonte temporale lungo — non adatto a tutti, ma straordinario nelle condizioni giuste.
Potendo individuare progetti specifici sia come importi che come scadenza o anche solo per aumentare la diversificazione di portafoglio, è utile inserire strategie con differente rapporto volatilità e rendimento. Sono degli esempi concreti la sostituzione dell’auto fra pochi anni, l’acquisto di una seconda casa, ma anche un nucleo centrale di portafoglio che può essere destinato ad altre necessità ancora da individuare. E’ il motore centrale del portafoglio, fatto di strategie globali, bilanciate fra azionario e obbligazionario, materie prime e strumenti alternativi. Con una volatilità adeguata in 10 anni di storia hanno maturato da +30% a +90%, sostenendo i portafogli nei diversi scenari e periodi attraversati.
Solo a scopo illustrativo. Dati storici reali. I rendimenti passati non sono indicativi di quelli futuri. Dati in EUR al lordo della fiscalità.
Prima di investire, bisogna proteggere. Un buon piano finanziario inizia sempre dalla base della piramide: le coperture assicurative. Non per pessimismo, ma per realismo. Pensate alla vostra attività di famiglia. Se uno dei titolari dovesse fermarsi per un infortunio, cosa succederebbe alle entrate? Per quanto tempo reggereste? Il reddito è il vostro asset più importante e spesso il meno protetto.
Un piano non è un documento che si chiude nel cassetto. I mercati cambiano, la vita cambia, le priorità cambiano. Il valore vero di una consulenza di qualità è nella continuità.
“Siete voi al centro, non i prodotti.
La mia presenza costante è parte del servizio, non un’aggiunta opzionale!”
Nessuna firma, nessun impegno. Solo una conversazione per capire quali sono i vostri obiettivi e le vostre priorità, cosa avete già (investimenti, coperture, liquidità), se c’è la base per una collaborazione proficua, quale perimetro avrebbe la consulenza.